À soixante-sept ans, Hui Ka Yan vient d’achever l’un des voyages sociaux les plus vertigineux produits par la Chine contemporaine.
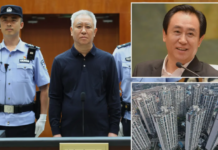
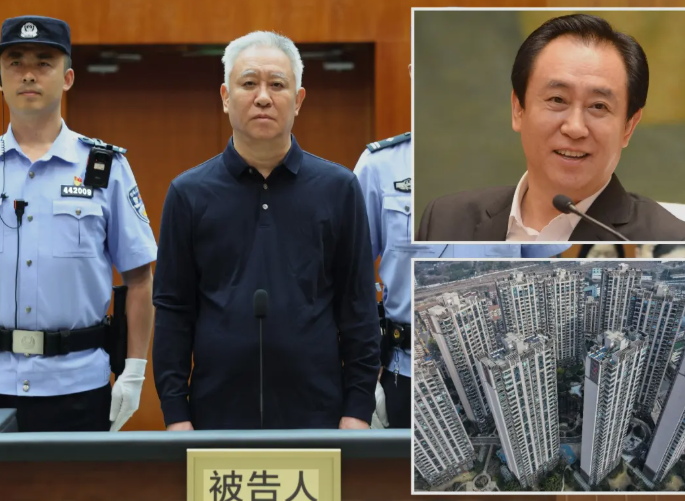
Né dans une famille rurale pauvre du Henan, passé par une aciérie d’État avant de rejoindre l’économie privée naissante, il avait construit Evergrande jusqu’à devenir l’homme le plus riche de Chine, avec une fortune estimée à plus de 45 milliards de dollars au sommet de son ascension. Le 20 août 2026, un tribunal de Shenzhen l’a condamné à la prison à vie pour plusieurs crimes financiers, notamment fraude dans la collecte de fonds, détournement de fonds et acceptation illégale de dépôts publics. Ses biens personnels doivent également être confisqués.
L’histoire se prête naturellement à la morale facile du milliardaire devenu trop gourmand. Elle mérite beaucoup mieux. Hui Ka Yan n’a pas construit Evergrande dans les marges du miracle chinois. Il l’a construit au cœur même de sa mécanique. Dette abondante, urbanisation accélérée, ventes de terrains, appartements vendus avant leur construction, ménages convaincus que la pierre ne pouvait presque jamais perdre de valeur, gouvernements locaux dépendants du foncier, banques disposées à accompagner la croissance et dirigeants récompensés aussi longtemps que l’expansion continuait. Hui n’a pas seulement profité d’une époque.
Pendant près de trois décennies, il en a compris les incitations avec une précision redoutable.
De la campagne du Henan à la fabrique des villes chinoises
Hui naît en 1958 dans le comté de Taikang, dans le Henan, dans un milieu rural extrêmement modeste. Après des études de métallurgie, il rejoint en 1982 l’entreprise sidérurgique publique Wuyang Iron and Steel, où il gravit rapidement les échelons. Une décennie plus tard, alors que Deng Xiaoping accélère l’ouverture économique et que le sud de la Chine devient un gigantesque laboratoire capitaliste sous contrôle politique, Hui quitte la sécurité de l’entreprise d’État pour Shenzhen puis Guangzhou. En 1996, il fonde ce qui deviendra Evergrande.
Le moment est presque parfait. La Chine urbanise des centaines de millions de personnes, libéralise progressivement le logement privé et transforme la propriété immobilière en aspiration sociale, véhicule d’épargne et moteur de croissance. Hui comprend très tôt qu’un promoteur chinois ne doit pas seulement construire des appartements. Il doit apprendre à faire circuler l’argent plus vite que le béton. Evergrande emprunte pour acheter du terrain, vend rapidement les logements, utilise les recettes pour lancer d’autres projets, emprunte encore et recommence à une échelle toujours plus grande. Tant que les prix montent, que les banques prêtent et que de nouveaux acheteurs arrivent, la dette n’apparaît pas comme une fragilité. Elle ressemble à une machine à accélérer le temps.
Cette machine transforme un ancien métallurgiste en incarnation presque parfaite de la nouvelle richesse chinoise. Evergrande atteint environ 100 milliards de dollars de ventes annuelles à son sommet, tandis que Hui accumule une fortune de plus de 45 milliards. Il investit dans le football, les véhicules électriques, la santé, le tourisme et d’autres secteurs, jusqu’à donner l’impression qu’Evergrande n’était plus seulement un promoteur immobilier, aussi une petite économie à l’intérieur de l’économie chinoise.
Evergrande vendait des appartements, surtout du futur
La grande innovation financière du modèle n’avait pourtant rien de mystérieux. Evergrande vendait une partie considérable de ses appartements avant même de les avoir terminés. L’acheteur apportait ainsi de l’argent aujourd’hui pour recevoir plusieurs années plus tard un logement dont la construction dépendait en partie de l’argent des prochains acheteurs. Tant que les ventes progressaient, le système donnait l’impression d’une extraordinaire efficacité du capital. Lorsque les ventes ralentissent, la même mécanique révèle une autre nature. L’argent reçu pour finir hier avait déjà contribué à financer demain.
Le génie commercial et le danger financier habitaient ainsi le même modèle. Evergrande pouvait multiplier les chantiers avec beaucoup moins de capital immobilisé qu’un promoteur contraint d’achever chaque immeuble avant de le vendre. L’entreprise gagnait en vitesse ce qu’elle abandonnait en marge de sécurité. La prévente transformait aussi les ménages en créanciers involontaires du promoteur. Lorsqu’Evergrande vacille, son problème ne concerne plus seulement des banques et des investisseurs sophistiqués. Des familles ordinaires découvrent qu’elles ont parfois payé l’essentiel d’un appartement qui n’existe encore que sur un chantier interrompu.
La Chine vient d’ailleurs d’engager en 2026 une réforme profonde de ce système de prévente, précisément afin de réduire le risque que les fonds versés par les acheteurs soient détournés vers d’autres projets et que des promoteurs insolvables laissent derrière eux des immeubles inachevés. L’abandon progressif d’un mécanisme aussi central constitue presque un aveu institutionnel. Le problème Evergrande dépassait Evergrande.
L’empire de Hui reposait sur une dépendance nationale beaucoup plus vaste
La fortune de Hui n’aurait jamais atteint une telle dimension sans un autre acteur souvent absent du récit populaire de son ascension, les gouvernements locaux chinois. Depuis les réformes fiscales des années 1990, ceux-ci ont largement utilisé la vente de droits fonciers pour financer infrastructures et dépenses publiques. Plus les promoteurs achetaient de terrains, plus les administrations encaissaient. Plus elles construisaient routes, métros et quartiers, plus les terrains environnants prenaient de la valeur. Plus le foncier s’appréciait, plus les promoteurs avaient intérêt à emprunter pour en acheter davantage. Le Fonds monétaire international décrivait déjà il y a plus d’une décennie cette boucle dans laquelle ventes de terrains, investissement, crédit et croissance se renforçaient mutuellement.
Evergrande n’était donc pas simplement une entreprise privée devenue trop endettée. Elle participait à une organisation économique dans laquelle les intérêts du promoteur, de la banque, de l’acheteur, de l’administration locale et de la croissance nationale pouvaient temporairement avancer dans la même direction. Hui empruntait pour acheter des terrains dont les collectivités avaient besoin de vendre, construisait les logements qu’une population urbanisée voulait acheter, alimentait les recettes locales et contribuait à une activité immobilière devenue l’un des principaux moteurs de l’économie chinoise. Chacun trouvait dans la poursuite du cycle une raison de croire que le cycle devait continuer.
La chute immobilière a montré le prix de cette dépendance. Après l’éclatement de la bulle en 2021, les recettes annuelles issues des ventes de terrains des collectivités locales ont chuté d’environ 4,5 billions de yuans, soit quelque 630 milliards de dollars. La Chine tente encore en 2026 de réparer les finances locales, restructurer des véhicules d’endettement et inventer un modèle de croissance moins dépendant du couple foncier-construction.
Le milliardaire était devenu trop grand pour que sa dette reste privée
Pendant longtemps, l’endettement d’Evergrande ressemblait à une démonstration de puissance. Chaque nouveau prêt permettait d’acheter davantage de terrains, chaque terrain soutenait de nouvelles ventes et chaque vente contribuait à justifier le prêt suivant. Au moment de son effondrement, le groupe accumulait plus de 300 milliards de dollars de passifs, un montant comparable à la production annuelle d’un pays européen de taille moyenne.
Le retournement devient fatal lorsque Pékin décide de réduire l’endettement excessif du secteur immobilier. Les nouvelles contraintes imposées aux promoteurs privent progressivement Evergrande du carburant auquel son modèle s’était habitué. Les ventes ralentissent, la confiance se fissure, les échéances continuent et les actifs qu’il faudrait vendre perdent précisément de leur valeur lorsque tout le monde comprend qu’il faut les vendre. Evergrande fait défaut sur sa dette offshore en 2021, puis une juridiction de Hong Kong ordonne sa liquidation en 2024.
Une entreprise ordinaire confrontée à cette situation aurait simplement disparu. Evergrande était trop imbriquée dans le logement, les fournisseurs, les collectivités, les banques, les investisseurs et l’épargne des ménages pour que sa disparition soit propre. La Chine ne pouvait plus sauver intégralement l’entreprise sans récompenser précisément l’endettement qu’elle cherchait à discipliner, ni la laisser tomber sans gérer les conséquences d’un effondrement touchant des centaines de projets et une confiance immobilière nationale déjà profondément affaiblie. Hui avait construit une entreprise si grande qu’elle avait cessé de lui appartenir économiquement bien avant qu’il ne perde juridiquement son empire.
Pékin avait d’abord consacré l’homme qu’il finirait par laisser tomber
Il serait également trop commode de raconter Hui comme un capitaliste ayant prospéré contre l’État chinois. Son ascension s’effectue au contraire avec les signes visibles de reconnaissance du système. Il fut membre de la Conférence consultative politique du peuple chinois, reçut la distinction de « travailleur modèle national » du Conseil des affaires d’État et apparaissait encore en 2021 lors des célébrations du centenaire du Parti communiste chinois sur la place Tiananmen, présence interprétée à l’époque comme un puissant symbole de proximité avec l’establishment. Le rapport annuel 2017 d’Evergrande énumérait sans discrétion ses fonctions et distinctions institutionnelles.
Cette proximité rend sa chute beaucoup plus instructive que le cliché occidental du milliardaire persécuté par un régime autoritaire. Hui n’était pas devenu immensément riche malgré le modèle chinois. Il était devenu immensément riche à l’intérieur de ses priorités, en construisant des logements pendant l’urbanisation, en investissant dans des secteurs encouragés, en payant des impôts considérables et en affichant publiquement son alignement sur les ambitions nationales. Son immense réussite avait longtemps été compatible avec celle du pays.
La rupture intervient lorsque cette compatibilité disparaît. Tant que l’endettement de Hui accélérait l’urbanisation, enrichissait les collectivités, fournissait des logements et soutenait la croissance, sa formidable capacité à emprunter ressemblait à du talent entrepreneurial. Lorsque la même dette menace les acheteurs, les créanciers, la confiance immobilière et la stabilité financière, ce qui ressemblait hier à de l’audace commence à ressembler aujourd’hui à de l’irresponsabilité. La Chine n’avait pas nécessairement changé d’avis sur Hui. Elle avait changé d’avis sur la valeur économique du comportement qui avait fait Hui.
La fraude commence là où le miracle comptable ne suffit plus
La condamnation de 2026 interdit toutefois de transformer Hui en simple victime d’un changement de politique publique. Il a plaidé coupable en avril à plusieurs accusations liées à la fraude financière, avant d’être condamné en août à la prison à vie. Le tribunal a retenu notamment la mauvaise utilisation de fonds, la fraude dans la collecte de capitaux et l’acceptation illégale de dépôts publics. Ses actifs personnels ont été ordonnés confisqués.
Il faut donc tenir deux vérités ensemble. Le système chinois a créé les conditions permettant à Evergrande d’atteindre une taille extravagante, tandis que cette architecture économique n’obligeait personne à commettre des délits. Expliquer le système ne revient pas à dissoudre la responsabilité individuelle. L’intérêt du cas Hui réside précisément dans cette rencontre entre une machine économique qui récompensait l’expansion presque sans fin et un dirigeant qui finit par franchir les limites juridiques lorsque la machine commença à manquer de carburant.
Les bulles produisent souvent cette confusion entre génie et levier. Lorsque les actifs montent, celui qui emprunte davantage paraît plus visionnaire que celui qui reste prudent. Lorsque les prix cessent de monter, une partie de cette intelligence supposée se révèle avoir été simplement de la dette bénéficiant d’un marché favorable. Hui n’était certainement pas dépourvu de talent. Construire Evergrande exigeait une capacité d’exécution extraordinaire. Son erreur historique fut de construire une organisation dans laquelle la croissance n’était plus seulement une ambition, elle était devenue une condition de survie.
L’homme est tombé, la Chine doit encore sortir du modèle qui l’avait fabriqué
La condamnation à vie offre au récit une fin spectaculaire, pourtant elle ne résout presque rien du problème économique dont Hui Ka Yan est devenu le visage. Les liquidateurs d’Evergrande continuent de vendre ce qui reste de l’empire, tandis que le secteur immobilier chinois demeure en profonde transformation. Le 30 septembre encore, Evergrande Property Services annonçait des négociations exclusives avec un acquéreur potentiel pour la vente d’une participation détenue par les entités Evergrande. Même derrière les barreaux, Hui laisse une architecture financière qu’il faudra encore des années pour démonter.
Le plus grand enseignement de son histoire se trouve ainsi moins dans la distance entre son village natal et sa cellule que dans la distance entre deux Chines. La première devait construire vite, urbaniser vite, emprunter vite et enrichir suffisamment de ménages pour transformer la propriété immobilière en immense réservoir d’épargne nationale. Cette Chine avait besoin d’entrepreneurs comme Hui. La seconde découvre les appartements invendus, les finances locales fragilisées, les ménages prudents, les promoteurs insolvables et une économie qui ne sait toujours pas entièrement quel moteur remplacera l’immobilier. Cette Chine cherche maintenant à réduire précisément les excès qui avaient nourri l’ascension d’Evergrande.
Hui Ka Yan restera donc difficile à ranger parmi les simples gagnants devenus perdants du capitalisme chinois. Il fut d’abord récompensé pour avoir compris jusqu’où son époque voulait aller, puis condamné après avoir continué à courir lorsque la Chine avait commencé à freiner. Sa trajectoire raconte moins la chute d’un homme que la facture d’un modèle dans lequel croissance, dette, foncier et confiance avaient été tellement entremêlés que l’on finit par ne plus savoir où s’arrêtait l’entrepreneur et où commençait la bulle.
NBSInfos.com