

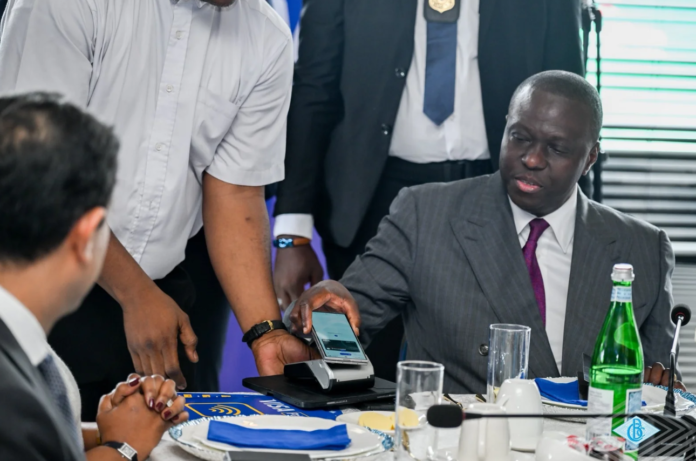
Le 16 novembre 2026, André Wameso, gouverneur de la Banque centrale du Congo, s’est offert un moment de gloire en réglant son déjeuner avec un smartphone. L’opération, réalisée grâce à la nouvelle fonctionnalité sans contact de Visa Pay, a été présentée par son institution comme une accélération de la modernisation des paiements en RDC. Dans son empressement à épater la galerie, il a même exposé les informations de sa propre carte bancaire devant les caméras. Une transaction ordinaire, un déjeuner officiel, une communication triomphante. La scène prête à sourire si elle ne traduisait pas une conception préoccupante des responsabilités d’une banque centrale.
Un gouverneur chargé de superviser le système national des paiements confond l’utilisation d’un produit commercial avec la transformation d’une infrastructure économique. Au lieu d’impulser la modernisation, la BCC recycle en exploits nationaux des technologies étrangères depuis longtemps banalisées ailleurs, abandonnant son rôle de moteur du développement des capacités financières et technologiques congolaises. Cette dérive institutionnelle prend toute sa gravité dans un pays où l’inclusion financière, l’interopérabilité et la souveraineté monétaire demeurent des défis majeurs.
L’inclusion financière vue depuis la table du gouverneur
La BCC présente cette opération comme une avancée vers une économie plus inclusive. Il reste à établir en quoi la possibilité pour André Wameso de payer son déjeuner dans un établissement équipé améliore les conditions de paiement d’une vendeuse de légumes à Kimbanseke, d’un commerçant à Mbuji-Mayi, d’un cultivateur du Kwilu ou d’une mère de famille à Goma. La modernisation financière ne saurait se réduire à multiplier les commodités offertes à ceux qui disposent déjà des moyens d’accéder aux services bancaires.
L’inclusion financière se mesure à la capacité des populations les moins favorisées à accéder à des services fiables, abordables et adaptés à leurs activités économiques. Le commerçant dépourvu de terminal compatible, le travailleur sans smartphone NFC et la ménagère qui supporte des frais élevés pour transférer quelques milliers de francs congolais ne tirent aucun avantage immédiat de la démonstration du gouverneur. Dans une économie où les espèces et la monnaie mobile occupent une place considérable, les priorités institutionnelles devraient porter sur l’accessibilité, la réduction des coûts et l’interopérabilité effective des services. Le paiement sans contact d’un déjeuner officiel ne répond à aucune de ces exigences.
L’inclusion financière commence lorsque les contraintes des populations deviennent les priorités des institutions, et non lorsque le confort des dirigeants devient un spectacle national.
Un affront aux capacités d’innovation congolaises
La séquence de novembre est particulièrement éloquente. Le 16, Wameso célèbre Visa Pay autour d’un déjeuner officiel. Le lendemain, Wave, une fintech américaine, annonce avoir obtenu l’agrément de la BCC pour exercer comme établissement de monnaie électronique en RDC. À chaque avancée de Visa en RDC, Wameso se fait personnellement son promoteur, au point de soulever des interrogations sur son impartialité et sur la frontière entre ses responsabilités de régulateur et les intérêts commerciaux de cette entreprise. En deux jours, la modernisation financière congolaise se retrouve placée sous les enseignes de deux entreprises étrangères. Ce choix de communication institutionnelle accorde aux solutions importées une visibilité qui contraste avec la place réservée aux innovateurs congolais.
La RDC dispose pourtant d’un écosystème d’entrepreneurs qui n’a pas attendu Visa ou Wave pour concevoir des solutions de paiement. La Banque mondiale identifiait déjà MaishaPay, MaxiCash, Sobabien et Flash parmi les initiatives développées par des entrepreneurs locaux. Nzimbu propose également une plateforme de paiement utilisant les codes QR, tandis que MaishaPay présente des solutions intégrant l’USSD et la technologie NFC. Les compétences existent, les initiatives se multiplient et les entrepreneurs cherchent à répondre aux besoins du marché congolais. Leur développement se heurte cependant aux difficultés d’interopérabilité, aux restrictions d’accès aux interfaces des opérateurs mobiles et aux coûts techniques qui favorisent les acteurs déjà établis.
Ces obstacles relèvent directement de l’organisation institutionnelle du marché. La BCC dispose d’instruments réglementaires pour imposer des conditions d’accès équitables aux infrastructures, réduire la fragmentation des réseaux et favoriser la concurrence. Son instruction n°58 du 4 septembre 2024 organise précisément l’interopérabilité des systèmes de paiement et leur participation au Switch Monétique National, MOSOLO, mis en place en décembre 2020. Le pays possède donc une infrastructure nationale et un cadre réglementaire destinés à traiter des problèmes que les innovateurs rencontrent depuis des années.
C’est sur les performances de MOSOLO, les volumes de transactions traitées, les coûts imposés aux prestataires et l’intégration effective des solutions congolaises que la BCC devrait concentrer son énergie. L’agrément accordé à Wave et la promotion de Visa Pay témoignent d’une politique qui met volontiers en scène les marques étrangères, alors que la consolidation des capacités nationales exige un travail institutionnel autrement plus ambitieux.
Le rôle d’une banque centrale ne consiste pas à distribuer des applaudissements aux innovations étrangères. Il consiste à construire les conditions dans lesquelles les entreprises nationales disposent des infrastructures et des moyens nécessaires pour produire, concurrencer et prospérer.
Une modernisation au service de la dépendance
Derrière le paiement du déjeuner se trouve un enjeu autrement plus important que la disparition des espèces. L’organisation des paiements détermine qui contrôle les infrastructures, qui fixe les conditions d’accès aux réseaux et qui capte la valeur économique générée par les transactions. Les services financiers numériques génèrent des commissions, produisent des données transactionnelles et organisent des relations économiques durables entre commerçants, consommateurs, banques et prestataires technologiques. La propriété des infrastructures et les conditions contractuelles de leur exploitation influencent directement la répartition de cette valeur.
Lorsqu’un commerçant congolais adopte une solution de paiement étrangère, la rapidité de la transaction ne dit rien de la destination des commissions, des conditions d’exploitation des données ou de la place accordée aux entreprises nationales dans la chaîne de valeur. Un système peut multiplier les transactions numériques tout en concentrant les capacités technologiques et les revenus associés entre les mains d’acteurs extérieurs. La dépendance change alors de forme. Elle s’installe dans les infrastructures, les logiciels, les réseaux de paiement et les relations contractuelles qui organisent la circulation de l’argent.
Cette dynamique prolonge une faiblesse structurelle de l’économie congolaise. Le pays consomme des biens, des technologies et des services développés ailleurs sans construire à la même échelle les capacités nécessaires pour en maîtriser la production et les retombées économiques. La numérisation risque de reproduire cette dépendance dans le secteur financier lorsque les institutions nationales privilégient l’adoption de solutions importées au développement des compétences, des infrastructures et des entreprises locales.
La RDC dispose déjà de MOSOLO, une infrastructure nationale destinée à assurer l’interopérabilité des paiements. Wameso aurait pu présenter ses performances, les volumes traités, les économies réalisées par les usagers et les capacités technologiques développées autour de cette plateforme. Il a préféré consacrer une démonstration officielle à Visa Pay, suivie dans l’actualité financière par l’annonce de l’agrément de Wave. Cette succession met en évidence une conception de la modernisation qui valorise l’arrivée des marques internationales davantage que la construction d’une véritable industrie nationale des services financiers.
Dans mon cadre théorique de l’Architecture monétaire, cette distinction correspond à deux trajectoires possibles. La Transformation développementale renforce les capacités productives, technologiques et institutionnelles d’une économie. La Dissipation structurelle caractérise une dynamique dans laquelle les ressources mobilisées ne se traduisent pas proportionnellement par de nouvelles capacités nationales et entretiennent des relations de dépendance. Une économie peut ainsi moderniser ses instruments de paiement tout en laissant les principales sources de valeur, de technologie et de pouvoir économique sous contrôle extérieur. L’augmentation du nombre de transactions numériques ne constitue pas, en elle-même, une transformation développementale.
Le danger ne vient pas de l’utilisation de Visa ou de Wave par les Congolais. Il tient à une politique de modernisation financière qui privilégie les technologies importées au développement des capacités nationales. La souveraineté monétaire dépasse la simple émission de monnaie. Elle repose sur la maîtrise de ses circuits de circulation, le développement des compétences nationales et la capacité de l’économie à conserver la richesse qu’elle génère.
Un devoir à domicile pour André Wameso
À voir l’enthousiasme avec lequel André Wameso célèbre le paiement de son déjeuner comme une avancée nationale, on pourrait croire que ses responsabilités lui laissent beaucoup de temps pour s’émerveiller des banalités du quotidien. Il ferait mieux de consacrer cette énergie à l’interopérabilité des réseaux, aux performances de MOSOLO, à l’accès des innovateurs congolais aux infrastructures financières et aux frais qui grignotent les revenus des petits commerçants. Autant de responsabilités institutionnelles autrement plus importantes que les prouesses de son smartphone.
La réforme des paiements appelle une doctrine cohérente, des objectifs mesurables et des résultats vérifiables. La BCC supervise le système national des paiements. Elle n’est pas le service marketing des multinationales. Son équipe de communication a pourtant transformé une transaction banale en événement national, reléguant les véritables enjeux économiques au second plan. Nous avons peut-être tous manqué l’essentiel de cette communication triomphante. Le gouverneur de la Banque centrale ne mange pas gratuitement.
Puisque le gouverneur prétend apprécier les démonstrations pédagogiques, je lui réserverai, dans ma prochaine tribune, un véritable devoir à domicile. Il portera sur les conditions nécessaires à l’internationalisation du franc congolais au service de l’économie nationale.
En attendant, qu’il savoure son déjeuner. Les Congolais, eux, attendent encore les résultats.
Jo M. Sekimonyo, PhD
Chancelier de l’Université Lumumba
Économiste politique hétérodoxe