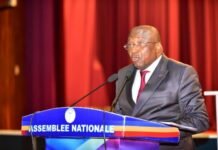

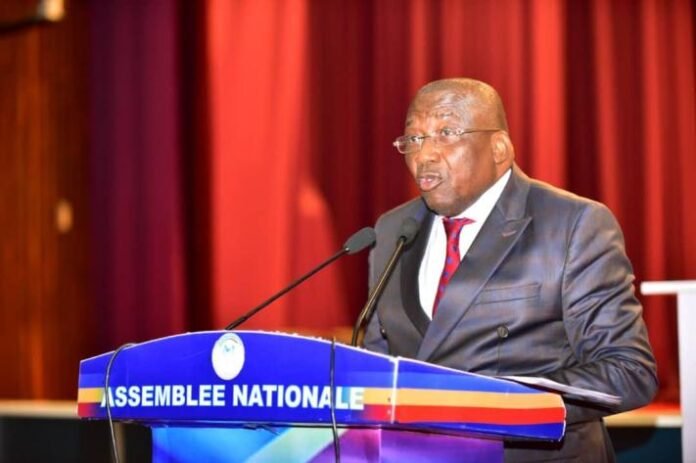
Lors d’un débat parlementaire consacré à l’entrepreneuriat, le rapporteur de l’Assemblée nationale, Jacques Djoli Eseng’Ekeli, a dénoncé la multiplication des structures publiques, citant notamment l’ANADEC, l’OPEC, le FPI et le FOGEC, avant de proposer la création d’une Banque nationale de crédit destinée aux petites et moyennes entreprises. Après avoir constaté que l’accumulation des institutions ne produit pas nécessairement de résultats économiques, il recommande précisément d’en ajouter une à la liste. Je laisse aux lecteurs le soin de démêler l’ironie de la maladresse.
Cette proposition illustre une conception administrative de la politique économique dans laquelle les institutions deviennent des réponses de substitution à l’absence de doctrine. Le financement des entreprises est réduit à une question de structures disponibles, comme si l’existence d’une nouvelle banque ou institution suffisait à modifier les conditions de création, d’allocation et de circulation du crédit. Une telle approche évacue les questions fondamentales de l’économie monétaire contemporaine et détourne le débat parlementaire de ce qui devrait constituer son objet véritable, la modernisation des règles qui gouvernent le système financier congolais.
Jacques Djoli est-il au courant ?
La RDC dispose déjà de la Caisse générale d’épargne du Congo (CADECO), une institution financière publique héritée de l’époque coloniale, ainsi que de la Société financière de développement (SOFIDE), dont la mission comprend le financement de la création, de l’extension et de la modernisation des entreprises. Leur faible contribution au développement productif devrait précisément susciter une réflexion sur les raisons de leur sous-performance et sur la pertinence de leurs missions dans l’économie congolaise contemporaine. Le pays ne manque pas d’instruments financiers publics. Il manque d’une doctrine capable de leur donner une véritable fonction économique.
Avant de proposer une nouvelle banque, Jacques Djoli aurait gagné à examiner les obstacles juridiques, financiers et opérationnels qui entravent ces institutions, ainsi que leur articulation avec les banques commerciales et les priorités nationales. Leur modernisation ne saurait se limiter au remplacement des dirigeants, à la numérisation des services ou à une nouvelle injection de capitaux. Elle appelle une transformation idéologique de leurs missions, de leurs mécanismes de financement et de leurs responsabilités dans le développement des capacités productives. La création d’établissements spécialisés pour chaque catégorie d’entreprises ou chaque difficulté économique ne remplacera jamais une politique cohérente d’orientation du crédit.
En multipliant les institutions sans repenser leur raison d’être, l’État congolais transforme ses défaillances économiques en structures administratives permanentes.
Le crédit ne naît pas de la multiplication des banques
La théorie monétaire moderne (MMT) remet en cause une conception du financement qui assimile l’État à un ménage contraint de trouver de l’argent avant de pouvoir dépenser. Un État émetteur de sa propre monnaie dispose d’une capacité monétaire que ne possèdent ni les particuliers ni les entreprises. La question fondamentale porte sur l’utilisation de cette capacité et sur les arrangements institutionnels qui permettent de la convertir en production, en emplois et en revenus. En ramenant le financement des PME à la création d’une nouvelle banque, Jacques Djoli passe à côté de cette dimension essentielle de l’économie monétaire.
Les banques commerciales participent elles-mêmes à la création monétaire. Lorsqu’elles accordent un crédit, elles inscrivent simultanément une créance à leur actif et un dépôt au compte de l’emprunteur, créant ainsi de la monnaie scripturale. Elles ne sont pas de simples intermédiaires chargés de redistribuer l’épargne. Plus important encore, aucune banque commerciale ne peut exercer légalement ses activités en RDC sans l’agrément de la Banque centrale du Congo, qui réglemente et supervise le secteur bancaire, impose des exigences prudentielles et dispose du pouvoir de sanctionner les établissements, jusqu’au retrait de leur agrément. La BCC occupe ainsi une position institutionnelle déterminante dans l’organisation du crédit, sans avoir à administrer individuellement chaque prêt.
Cette architecture offre déjà au législateur les moyens de définir une politique nationale d’orientation du financement, en mobilisant la réglementation, les instruments monétaires et les mécanismes de refinancement. Jacques Djoli appartient précisément à l’institution habilitée à moderniser ce cadre juridique. Il propose pourtant de créer une nouvelle banque au lieu de s’intéresser aux règles qui gouvernent l’ensemble du système bancaire.
La grande absente du débat
L’architecture monétaire (MA) surpasse le fonctionnement des banques et les instruments conventionnels de politique monétaire. Elle organise les relations institutionnelles qui déterminent la création, la circulation, l’allocation et l’absorption des ressources monétaires dans l’économie. Son analyse permet de comprendre comment les dépenses publiques, le crédit et les structures productives interagissent pour façonner la production, l’emploi et la distribution des revenus. La disponibilité de ressources financières ne garantit aucune transformation économique. Leur contribution dépend des activités qu’elles rendent possibles, des institutions qui en gouvernent l’utilisation et de la manière dont les revenus générés alimentent de nouveaux cycles de production et de consommation.
En RDC, une politique bancaire qui privilégie le financement des importations et leur distribution peut accroître les transactions commerciales sans développer proportionnellement les capacités productives nationales. Le crédit consacré à la transformation agricole, aux infrastructures industrielles, aux compétences techniques ou aux chaînes d’approvisionnement locales produit des effets économiques d’une autre nature. La distinction porte sur la composition de l’activité financée, la destination des revenus et leur circulation dans l’économie. Accroître le volume des prêts sans modifier ces relations revient à développer l’activité financière sans nécessairement transformer les structures économiques qui entretiennent la dépendance productive.
Cette transformation dépend également de la demande. Une entreprise peut acquérir des équipements, recruter des travailleurs et accroître sa production sans disposer de débouchés suffisants pour soutenir son activité. Les revenus des ménages, la commande publique, les infrastructures et l’organisation des marchés doivent s’articuler avec les politiques de financement et de développement industriel. Une architecture monétaire moderne organise ces interdépendances afin que la création de crédit, les dépenses et les capacités productives se soutiennent mutuellement.
Jacques Djoli propose d’élargir l’offre institutionnelle de crédit sans examiner les mécanismes économiques qui déterminent ce que ce crédit permet réellement d’accomplir.
Une politique monétaire moderne dépasse la surveillance des prix
Aux États-Unis, le Federal Reserve Act confie explicitement à la Réserve fédérale la mission de promouvoir l’emploi maximal, la stabilité des prix et des taux d’intérêt modérés à long terme. Le législateur américain a inscrit l’emploi parmi les finalités de la politique monétaire, reconnaissant ainsi la responsabilité de la banque centrale dans les conditions économiques qui permettent à la population de travailler et de produire. Cette orientation découle d’un choix législatif, et non d’une simple initiative des autorités monétaires. Jacques Djoli aurait pu s’en inspirer pour interroger le mandat légal de la Banque centrale du Congo.
La Chine offre une autre illustration de cette articulation entre politique monétaire et développement économique. La loi régissant la Banque populaire de Chine associe la stabilité monétaire à la promotion de la croissance, tandis que l’article 34 de la législation sur les banques commerciales inscrit leurs activités de crédit dans les besoins du développement économique et social ainsi que dans les orientations de la politique industrielle nationale. L’allocation du financement ne relève pas exclusivement de la rentabilité immédiate des opérations bancaires. Elle s’inscrit dans un cadre où les priorités nationales influencent les décisions de crédit, aux côtés de la solvabilité des emprunteurs et des exigences de gestion bancaire.
Cette orientation se traduit notamment par des mécanismes de refinancement ciblé destinés à soutenir l’innovation technologique, les petites entreprises et la modernisation productive. La politique industrielle, les instruments de la banque centrale et l’activité des banques commerciales participent ainsi à une organisation institutionnelle du financement. Ces expériences montrent que le législateur dispose du pouvoir de définir les finalités économiques du système monétaire et les règles qui encadrent l’allocation du crédit.
La Banque centrale du Congo doit changer de doctrine
La loi n° 18/027 du 13 décembre 2018 assigne à la Banque centrale du Congo la stabilité du niveau général des prix comme objectif principal, auquel reste subordonné son soutien à la politique économique du gouvernement. Cette hiérarchie traduit une conception restrictive de la politique monétaire dans un pays confronté au sous-emploi, à la faiblesse des revenus, à la dépendance productive et à une dollarisation massive. Le mandat de la BCC doit être profondément révisé pour inscrire explicitement le plein emploi, la croissance des revenus, la transformation productive et la souveraineté monétaire parmi ses responsabilités. Une banque centrale ne devrait pas pouvoir mesurer sa réussite à la stabilité des prix en faisant abstraction de la situation économique de la population qui utilise sa monnaie.
Cette réorientation doit se traduire dans les instruments de politique monétaire et dans les règles qui gouvernent le système bancaire. La BCC devrait disposer d’un cadre légal lui permettant d’orienter la création de crédit vers les priorités nationales de développement, notamment au moyen du refinancement ciblé, d’incitations réglementaires et de mécanismes favorisant le financement productif en francs congolais. Les banques commerciales, soumises à l’agrément et à la supervision de la BCC, devraient être intégrées à cette stratégie aux côtés de la CADECO et de la SOFIDE. La rentabilité bancaire ne saurait constituer l’unique boussole de l’allocation du crédit dans une économie qui cherche à construire ses capacités productives. Le législateur dispose du pouvoir de transformer cette orientation en obligations institutionnelles et en instruments de politique publique.
La réforme devrait également modifier les critères sur lesquels la BCC rend compte de son action. Au-delà de l’inflation et du taux de change, son bilan devrait intégrer l’évolution du crédit productif en monnaie nationale, sa répartition entre les activités économiques, les conditions de financement de l’investissement et sa contribution aux objectifs nationaux d’emploi et de revenus. Ces indicateurs permettraient de mesurer les résultats économiques de la politique monétaire et d’identifier les responsabilités institutionnelles.
La monnaie n’a pas vocation à devenir un objet de conservation dont la stabilité constituerait une réussite indépendante du sort de l’économie. Elle doit servir une société capable de produire davantage, d’employer sa population et d’améliorer durablement ses conditions matérielles d’existence.
Jacques Djoli ne devrait pas utiliser sa fonction pour ajouter à la confusion
Une politique économique moderne repose sur l’organisation des conditions dans lesquelles les ressources humaines, matérielles et financières deviennent effectivement mobilisables pour la production. La création d’une banque supplémentaire ne modifie en rien les relations institutionnelles qui déterminent cette mobilisation. Le financement représente un instrument parmi d’autres dans un processus économique dont la réalisation dépend de bien davantage que la disponibilité de capitaux. Confondre l’accès au crédit avec la possibilité de produire revient à méconnaître les mécanismes fondamentaux de l’activité économique.
La théorie de la participation socialement nécessaire (SNP), développée dans mes travaux de recherche, apporte précisément un éclairage sur cette distinction. Les compétences et les capacités productives des individus, tout comme les équipements et les ressources matérielles, constituent des possibilités de production dont la réalisation dépend des relations institutionnelles d’accès, d’autorisation, de contrôle et de coordination. Une entreprise peut obtenir un crédit, acquérir des machines et recruter une main-d’œuvre qualifiée sans parvenir à mettre ces ressources en activité productive. Les contraintes peuvent résider dans l’accès aux infrastructures, la maîtrise des moyens de production, les conditions réglementaires, l’organisation des chaînes d’approvisionnement ou les débouchés commerciaux. Le crédit facilite l’acquisition de ressources. Leur combinaison productive relève d’une organisation institutionnelle qui rend leur utilisation effectivement possible.
Si Jacques Djoli prenait le temps de lire mes travaux sur la participation socialement nécessaire, il disposerait d’une perspective autrement plus féconde pour aborder l’entrepreneuriat et enrichir le débat parlementaire. Une politique nationale de développement productif devrait organiser l’accès aux ressources, sécuriser les engagements économiques, faciliter la coordination entre les acteurs et élargir les possibilités de participation à la production. La CADECO, la SOFIDE et les banques commerciales trouveraient leur place dans cette architecture à travers des missions clairement articulées aux priorités économiques nationales. Leur contribution serait évaluée à partir des capacités productives effectivement mobilisées, des emplois créés et des revenus générés, plutôt qu’à travers le seul volume des prêts distribués.
Jacques Djoli occupe une fonction au sein de l’Assemblée nationale, chargée de légiférer et de contrôler l’action gouvernementale. À ce titre, il dispose d’un champ d’intervention autrement plus important que la proposition d’une nouvelle banque. En réduisant les difficultés des PME à l’insuffisance d’établissements de crédit, il laisse de côté les relations institutionnelles qui déterminent la possibilité même de produire. La RDC doit repenser son architecture monétaire, moderniser le mandat de sa Banque centrale et définir une politique nationale capable d’orienter la création de crédit vers le développement des capacités productives et l’élévation des revenus. Cette réforme exige davantage qu’une initiative administrative. Elle suppose une pensée économique capable de relier les institutions monétaires aux transformations structurelles de l’économie.
Quo vadis, Res Publica ?
La légèreté avec laquelle Jacques Djoli et tant d’autres formulent leurs remèdes aux problèmes du pays n’est que le produit de notre propre complaisance citoyenne, qui confine au ridicule.
En 2023, malgré mes cris d’alarme et les démarches que j’ai entreprises devant la Cour constitutionnelle et le Conseil d’État pour tenter d’arrêter cette folie, au prix de ma candidature à la présidence de la République, la nation congolaise a accepté de poursuivre son chemin sous une loi électorale qui produit des élus davantage redevables à leurs affiliations politiques qu’au contrat social consacré par la Constitution. Le mandat électif est devenu une position à préserver au sein des arrangements partisans, où la continuité des carrières politiques dépend moins des résultats du travail législatif que des rapports de loyauté.
Dans ces conditions, les membres de l’Assemblée nationale, que je me garde d’appeler nos représentants par respect pour mes concitoyens congolais, se projettent déjà au-delà des élections de 2028, convaincus, comme toujours, que leurs actions ou leur inaction resteront sans conséquence sur leur avenir politique. La nation en tolère les conséquences, les bourgeois pauvres s’affolent pour quelques miettes, tandis que les institutions politiques reproduisent les mêmes pratiques. J’ai fait ma part et je continuerai de la faire.
Jo M. Sekimonyo, PhD
Chancelier de l’Université Lumumba
Économiste politique hétérodoxe