
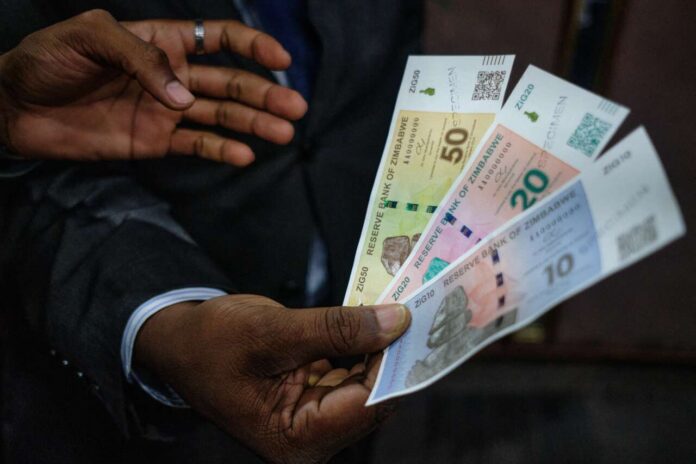
La banque centrale du Zimbabwe souhaite encourager l’utilisation du ZiG, une monnaie locale adossée à l’or et lancée en avril 2024 , en complément du dollar américain. Un système de paiement en temps réel, basé sur une technologie indienne, pourrait faciliter et réduire le coût d’utilisation du ZiG.
Mais les paiements numériques ne renforceront la monnaie que si les gens ont de bonnes raisons de leur faire confiance.
La Banque de réserve du Zimbabwe négocie avec NPCI International Payments , filiale internationale de l’organisme qui gère le système de paiement instantané sous-jacent à la plupart des paiements numériques en Inde. Le système proposé vise à réduire les coûts de paiement, à accélérer les transferts entre comptes bancaires et comptes de monnaie mobile, et à permettre aux particuliers de régler leurs petits achats directement depuis leur compte plutôt que par carte. Des services de paiement et de transfert de fonds transfrontaliers pourraient être mis en place ultérieurement.
La question centrale n’est pas simplement de savoir si la technologie fonctionne, mais plutôt si le gouvernement peut l’utiliser pour rendre le zimbabwéen plus attractif. Le système de paiement instantané proposé pourrait y contribuer en rendant les transactions quotidiennes plus rapides, moins coûteuses et plus accessibles. Cependant, l’objectif devrait être de promouvoir une adoption plus large de la monnaie locale, et non d’y imposer l’usage de la technologie.
Trois conditions sont importantes.
Premièrement, les institutions zimbabwéennes doivent conserver la maîtrise du système. Comme je l’ai déjà souligné , les chaînes d’approvisionnement, l’énergie, les ressources minières et les systèmes de paiement sont de plus en plus vulnérables à une instrumentalisation délibérée par d’autres nations pour des raisons géopolitiques. Cet avertissement concerne tout pays important une technologie de paiement étrangère. L’acquisition de licences de technologies de paiement à l’étranger est une pratique courante. La Namibie, le Pérou et Trinité-et-Tobago ont tous établi des partenariats avec la société indienne NPCI International pour développer des systèmes de paiement. L’essentiel est de savoir qui contrôle le système une fois opérationnel.
Deuxièmement, les gens doivent rester libres de choisir entre le ZiG et le dollar, afin que ceux qui utilisent le ZiG le fassent parce qu’il est pratique et stable, et non parce qu’ils y sont obligés.
Troisièmement, la gestion monétaire et des taux d’intérêt par la banque centrale doit rester crédible pour instaurer la confiance dans le ZiG à l’échelle nationale.
La confiance du public est essentielle, compte tenu de la longue histoire d’instabilité monétaire du Zimbabwe, marquée par des épisodes répétés où la monnaie locale a perdu rapidement de la valeur, les prix ont fortement augmenté et l’épargne des ménages a été anéantie.
Pourquoi la confiance dans le ZiG reste fragile
La crise monétaire du Zimbabwe s’est développée sur plusieurs années. La baisse de la production, le manque de financement et la création monétaire pour financer les dépenses publiques ont contribué à la hausse des prix et à la perte de confiance dans la monnaie locale. Le gouvernement a eu du mal à maintenir la valeur de la monnaie.
La crise a culminé avec une hyperinflation lorsque l’inflation a atteint 231 millions de pour cent en 2008 , et le dollar zimbabwéen a été abandonné l’année suivante.
Les obligations émises en 2016 étaient présentées comme équivalentes au dollar américain, mais n’ont pas réussi à maintenir ce taux de change.
En 2019, les soldes bancaires en devises étrangères ont été convertis en une nouvelle monnaie locale qui a ensuite perdu de la valeur, l’inflation ayant dépassé les 500 % en 2020. Le lancement du ZiG était la dernière d’une série de tentatives visant à établir une monnaie nationale stable.
Ces épisodes avaient un point commun : le gouvernement dépensait bien plus qu’il ne percevait d’impôts et comblait le déficit en imprimant de la monnaie. Cela a érodé la confiance dans la devise et la banque centrale. Pour de nombreux particuliers et entreprises, détenir des dollars américains est devenu un moyen de protéger leur épargne et d’organiser leurs transactions.
Le ZiG a connu des débuts difficiles. Le 27 septembre 2024, la Banque de réserve l’a dévalué de 43 % , le faisant passer de 13,9 à 24,4 ZiG pour un dollar américain. À l’époque, cette monnaie était obligatoire pour certains impôts sur les sociétés et la plupart des services publics, et les opérateurs qui refusaient de l’accepter s’exposaient à des amendes. Ces obligations n’ont pas favorisé son utilisation généralisée, car la population craignait que le gouvernement ne crée plus de ZiG que nécessaire pour financer ses dépenses, ce qui entraînerait une dépréciation de la monnaie.
On observe des signes d’une plus grande stabilité des prix, malgré des tendances inflationnistes divergentes selon les devises. L’inflation annuelle en zigzag a chuté à 2,9 % en août 2026 avant de remonter à 3,7 % en septembre, tandis que l’inflation annuelle en dollars américains a légèrement progressé, passant de 3,1 % à 3,46 % sur la même période.
Cependant, plusieurs mois de faible inflation ne suffisent pas à instaurer une confiance durable dans la monnaie. Les réserves de change s’élevaient à environ 2 milliards de dollars américains fin septembre, soit l’équivalent de deux mois d’importations, un niveau inférieur à l’objectif de trois à six mois fixé par la Banque de réserve . De plus, la plupart des dépôts sont toujours détenus en dollars américains .
La politique a également évolué, abandonnant un calendrier fixe pour le remplacement du dollar. La Banque de réserve a depuis renoncé à son objectif d’une monnaie unique d’ici 2030, lui préférant une approche conditionnelle. En juillet 2026, le gouverneur a annoncé la transition vers l’utilisation exclusive du ZiG pour les transactions intérieures.
N’est pas liée à une date, mais dépend de la réalisation des conditions préalables.
La Banque a également exclu la conversion forcée de l’épargne en dollars américains en ZiG. Parallèlement, le budget 2026 a réduit la taxe sur les transferts électroniques en ZiG de 2 % à 1,5 %, tout en maintenant le taux applicable aux transferts en devises étrangères à 2 %.
Instaurer la confiance dans le ZiG exige plus que de la technologie
Dans ce contexte, la Banque de réserve négocie avec NPCI International l’acquisition d’une licence pour la technologie sous-jacente au système de paiement partagé et en temps réel de l’Inde. Les termes de l’accord proposé n’ont pas encore été rendus publics. Toutefois, les expériences menées ailleurs offrent des enseignements précieux pour le Zimbabwe.
Le Cambodge illustre comment un système de paiement peut encourager l’utilisation de la monnaie locale tout en laissant aux citoyens la liberté d’utiliser le dollar. Son système de paiement Bakong, lancé en 2020 par la Banque nationale du Cambodge en partenariat avec une société technologique japonaise, prend en charge les transactions en dollars américains et en riels khmers.
Le rapport annuel 2024 de la banque centrale a enregistré une part croissante des transferts et paiements en monnaie locale via Bakong, à environ 49 %.
La leçon à tirer n’est pas que le Zimbabwe puisse copier directement le Cambodge. Elle réside plutôt dans le fait que la conception des systèmes de paiement peut faciliter l’utilisation de la monnaie locale tout en offrant aux consommateurs et aux entreprises un choix clair entre les devises.
La Namibie offre un exemple précoce de l’introduction de la technologie de paiement indienne dans un autre pays africain. Sa plateforme de paiement instantané est gérée par Instant Payment Namibia , une filiale de la Banque de Namibie, en partenariat technologique avec NPCI International. Les tests pilotes se sont achevés en juin 2026 et un déploiement progressif est en cours, débutant par les paiements gouvernementaux tels que les allocations sociales .
Il ne s’agit pas encore d’un service destiné aux consommateurs à l’échelle nationale, ses effets à long terme restent donc à observer.
Ces deux exemples illustrent la même leçon : l’infrastructure de paiement peut rendre une monnaie à laquelle les gens font confiance plus facile à utiliser, mais elle ne peut pas créer cette confiance à elle seule.
Trois façons dont les paiements numériques pourraient soutenir le ZiG
L’adoption plus large du ZiG dépendra de trois facteurs :
Premièrement, l’accord devrait conférer aux institutions zimbabwéennes le contrôle du fonctionnement du système et des données transactionnelles. Il devrait également :
- permettre au Zimbabwe de changer de fournisseur de technologies sans avoir à reconstruire l’infrastructure
- exiger un accès équitable pour toutes les banques, les opérateurs de monnaie mobile et les sociétés de technologie financière.
- instaurer des tarifs transparents et empêcher tout fournisseur de bloquer ses concurrents ou d’imposer des frais excessifs.
Ces mesures permettraient de protéger le contrôle du Zimbabwe sur son infrastructure de paiement et de réduire sa dépendance à l’égard d’un unique fournisseur de technologie étranger.
Deuxièmement, le Zimbabwe doit conserver une réelle liberté de choix en matière de monnaie. L’accord devrait :
- Expliquez clairement comment les utilisateurs peuvent effectuer et recevoir des paiements en ZiG et en dollars américains.
- interdire la conversion automatique ou dissimulée des soldes en dollars en ZiG sans le consentement du titulaire du compte
- Publiez tous les frais et taux de change à l’avance afin que les utilisateurs puissent comparer le coût des paiements dans chaque devise.
- Rendre les petits paiements ZiG moins chers grâce à des frais réduits, tout en permettant aux gens de continuer à utiliser le dollar.
Ces mesures encourageraient les ménages et les entreprises à choisir volontairement le ZiG.
Troisièmement, la politique monétaire doit maintenir la confiance. Cela signifie :
- maintenir la discipline budgétaire en évitant le financement des déficits budgétaires par la banque centrale
- reconstitution des réserves de change en vue d’atteindre l’objectif de couverture des importations de trois à six mois
- renforcer l’indépendance de la banque centrale vis-à-vis du Trésor.
La Banque centrale devrait également publier régulièrement des données sur les paiements numériques. Cela permettrait de déterminer si ces paiements rendent la monnaie locale plus utile au quotidien et de contribuer à rétablir la confiance dans l’institution.
Si le Zimbabwe réussit à mettre en œuvre ces trois éléments, les paiements numériques pourront renforcer les progrès vers un gouvernement zimbabwéen plus fiable.
Jonathan Munemo
Professeur d’économie, Université de Salisbury